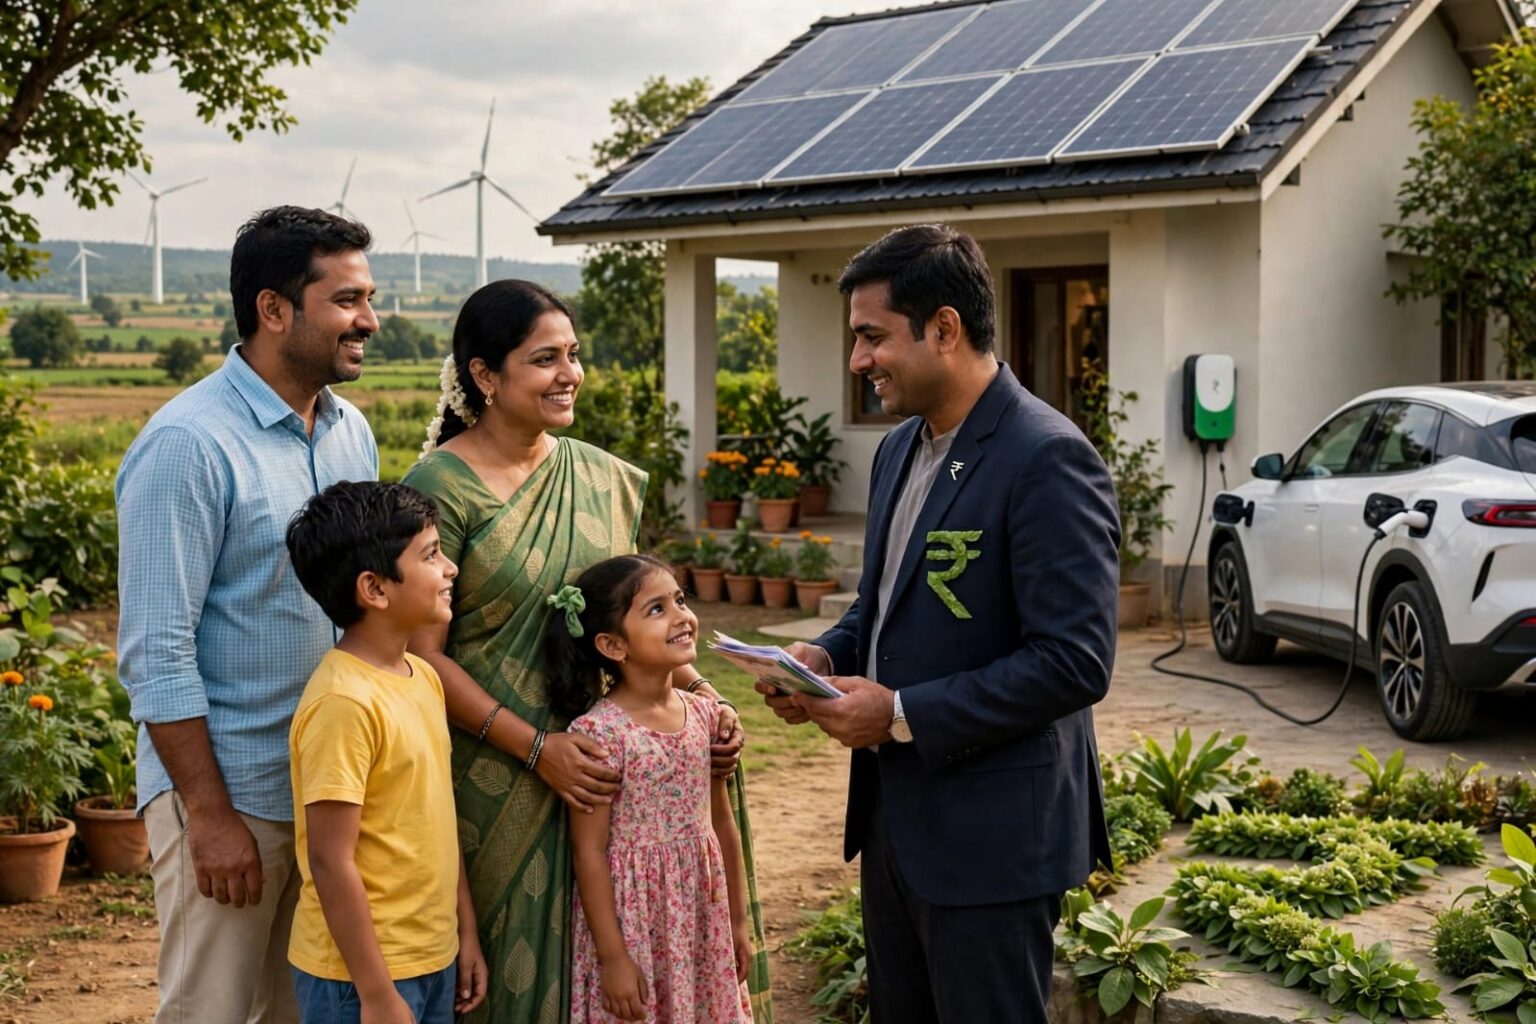
भारत के नेट ज़ीरो 2070 के लक्ष्य को हासिल करने में ‘ग्रीन लोन’ और ग्रीन डिपॉजिट एक महत्वपूर्ण हथियार बन रहे हैं। नवीकरणीय ऊर्जा, इलेक्ट्रिक वाहन और वेस्ट मैनेजमेंट जैसे पर्यावरण-अनुकूल प्रोजेक्ट्स के लिए मिलने वाले इस कर्ज में तेजी से वृद्धि हुई है, हालांकि महंगे कंप्लायंस और सीमित डिपॉजिट जैसी चुनौतियाँ भी मौजूद हैं। आरबीआई के सख्त फ्रेमवर्क और पारदर्शी नियमों के साथ, यदि इसे छोटे शहरों और ग्रामीण स्तर तक सस्ता और सुलभ बनाया जाए, तो यह भारत के हरित भविष्य की मजबूत नींव साबित हो सकता है।
एनवायरमेंट पल्स डेस्क : देश में जलवायु परिवर्तन से लड़ने और Net Zero 2070 के लक्ष्य को हासिल करने के लिए अब बैंकों की भूमिका सबसे अहम हो गई है। भारतीय रिज़र्व बैंक (RBI) के ग्रीन फाइनेंस फ्रेमवर्क के बाद देश में ग्रीन लोन और ग्रीन डिपॉजिट की मांग तेजी से बढ़ रही है।
क्या है ग्रीन लोन?
ग्रीन लोन वह कर्ज है जो केवल पर्यावरण के अनुकूल प्रोजेक्ट्स के लिए दिया जाता है। जैसे – सोलर पैनल लगाना, इलेक्ट्रिक गाड़ियां (EV) खरीदना, वेस्ट मैनेजमेंट प्लांट, एनर्जी एफिशिएंट बिल्डिंग, और स्वच्छ जल प्रबंधन।
RBI ने 11 अप्रैल 2023 को पहली बार ग्रीन डिपॉजिट फ्रेमवर्क जारी किया था, जिसे फरवरी 2025 में और सख्त बनाया गया है। अब बैंकों को हर ग्रीन डिपॉजिट का पैसा कहाँ लगा, इसकी स्वतंत्र थर्ड-पार्टी वेरिफिकेशन और सालाना खुलासा करना अनिवार्य है, ताकि ग्रीनवॉशिंग रोकी जा सके।
तेजी से बढ़ रहा है कर्ज
RBI के आंकड़ों के अनुसार, नवीकरणीय ऊर्जा (Renewable Energy) के लिए बैंकों का कर्ज पिछले 2 साल में दोगुना से ज्यादा हो गया है। जुलाई 2024 में जहाँ यह 6,825 करोड़ रुपये था, वहीं जुलाई 2026 तक यह बढ़कर 16,014 करोड़ रुपये हो गया है। यह ग्रोथ MSME, हाउसिंग और एग्रीकल्चर से भी ज्यादा है।
बैंक ऑफ बड़ौदा जैसे बैंकों ने अपना ग्रीन डिपॉजिट फ्रेमवर्क FY26 से FY28 तक बढ़ा दिया है।
चुनौतियां क्या हैं?
- महंगा पड़ रहा है: बैंकों का कहना है कि ग्रीन लोन में कंप्लायंस और निगरानी का खर्च ज्यादा है। इसलिए बैंकों ने सरकार से ग्रीन डिपॉजिट पर CRR में 1% तक की छूट मांगी है, ताकि लोन सस्ता हो सके।
- रकम अभी भी कम: पूरे देश में 2025-26 में बैंकों ने केवल 4,000-5,000 करोड़ रुपये के ही ग्रीन डिपॉजिट जुटाए हैं, जो जरूरत से बहुत कम है।
- कहाँ नहीं लगेगा पैसा: RBI ने साफ किया है कि ग्रीन लोन का पैसा जीवाश्म ईंधन (Fossil Fuel), परमाणु ऊर्जा, तंबाकू और पान मसाला जैसे प्रोजेक्ट्स में नहीं लगाया जा सकता।
आगे की राह – Way Forward
विशेषज्ञों के अनुसार आगे के लिए 5 कदम जरूरी हैं
- सस्ता बनाना होगा: CRR में छूट और ब्याज पर सब्सिडी से आम आदमी EV और Rooftop Solar के लिए ग्रीन लोन ले सकेगा।
- PSL में शामिल: मार्च 2025 में RBI ने ग्रीन एनर्जी को Priority Sector Lending में ज्यादा वेटेज दिया है, इससे छोटे किसानों और स्टार्टअप्स को लोन मिलेगा।
- गांव तक पहुंच: Bareilly, Chunar जैसे छोटे शहरों में भी किसानों को सोलर पंप और जैविक खेती के लिए ग्रीन लोन की जानकारी दी जाए।
- पारदर्शिता: हर बैंक को अपनी वेबसाइट पर बताना होगा कि उसके ग्रीन डिपॉजिट से कितनी CO2 कम हुई।
- युवाओं के लिए अवसर: GIS, Carbon Credit Auditor, Green Finance Expert जैसे नए कोर्स युवाओं को इस सेक्टर में एक्सपर्ट बना सकते हैं।
कुल मिलाकर, ग्रीन लोन सिर्फ एक बैंक प्रोडक्ट नहीं, बल्कि भारत के हरित भविष्य की नींव है। अगर इसे सस्ता, सरल और पारदर्शी बनाया गया, तो 2070 तक नेट जीरो का सपना हकीकत बन सकता है।
Also Read: पर्यावरण अध्ययन (Environment Studies) में उपयोगी अकादमिक कोर्स – करियर और भविष्य के लिए